Vendre avant d'acheter ou acheter avant de vendre : quelle stratégie choisir ?
Faut-il vendre sa maison avant d'en acheter une autre ? Crédit pont, transfert de jouissance différé, budget : Jules Immo vous aide à choisir la meilleure stratégie en Wallonie.
Un nouveau projet immobilier, une décision importante
Vous souhaitez changer de maison, mais une question vous préoccupe : faut-il vendre votre logement actuel avant d'en acheter un nouveau, ou faire l'inverse ?
C'est l'un des dilemmes les plus fréquents lorsqu'on prépare un nouveau projet immobilier. Entre le financement, les délais de vente et la peur de passer à côté de la maison idéale, il n'est pas toujours simple de prendre la bonne décision.
Chez Jules Immo, agence immobilière à Fléron active dans le Grand Liège, nous accompagnons régulièrement des propriétaires confrontés à cette situation. Et notre conseil est souvent le même : commencer par connaître la valeur réelle de son bien pour avancer avec un budget clair.
Vendre avant d'acheter : la solution souvent privilégiée
Vendre son logement actuel avant d'en acheter un autre présente plusieurs avantages, notamment lorsqu'une partie importante du financement dépend du montant de la vente.
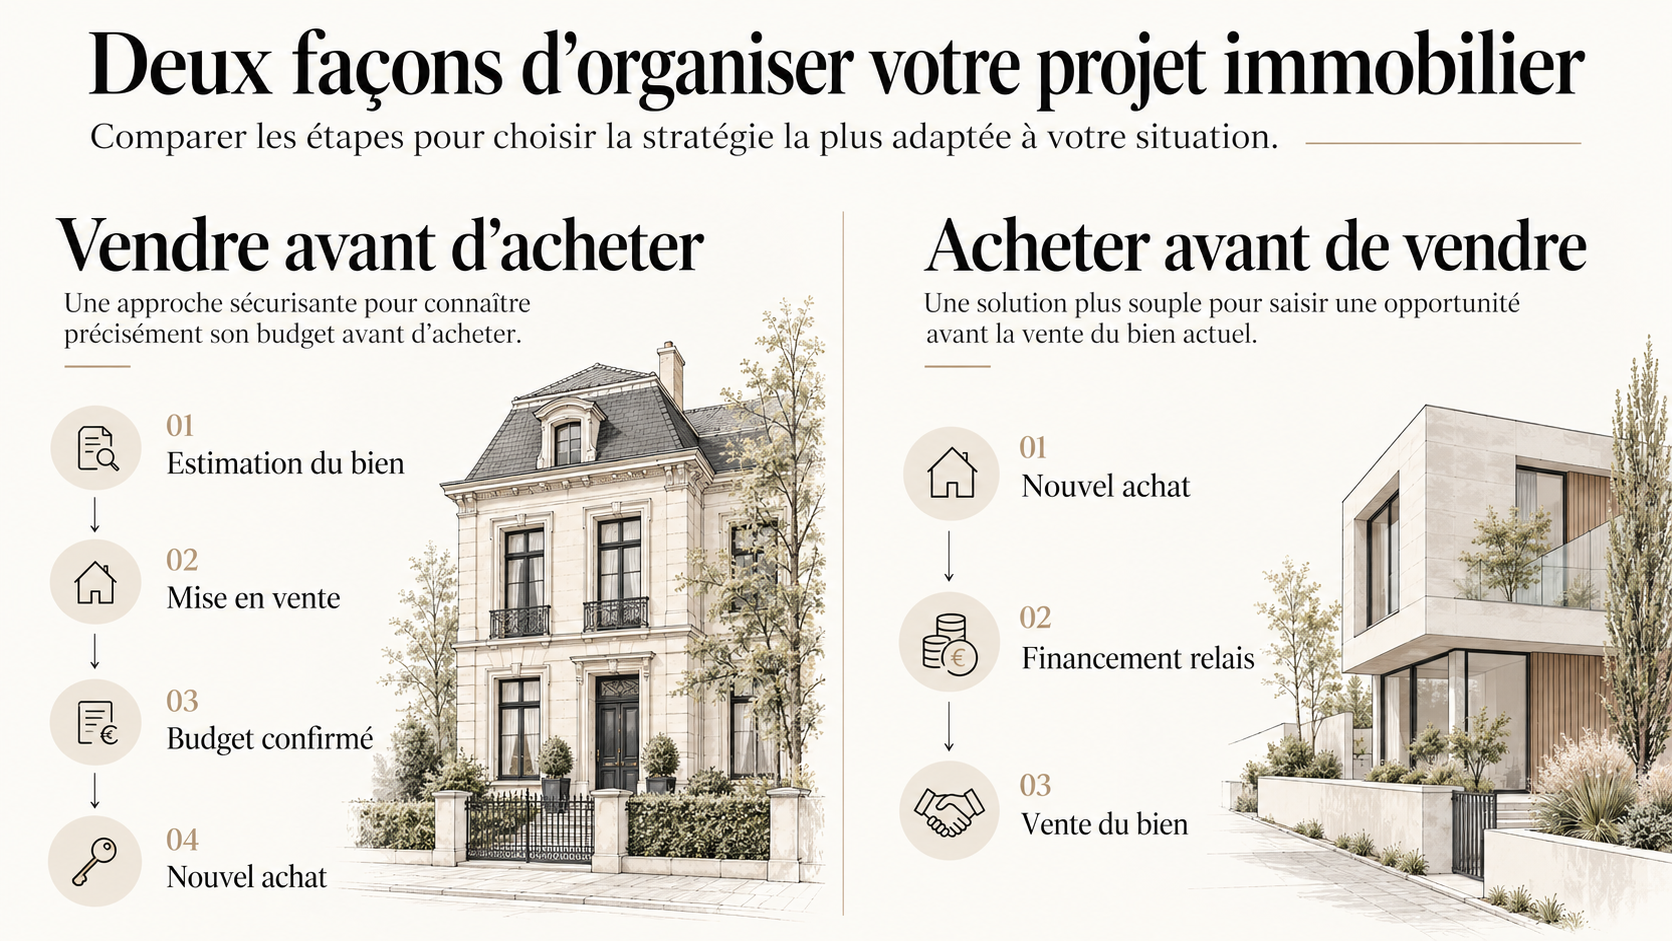
Connaître précisément son budget
Une estimation immobilière professionnelle constitue le premier point de départ. Elle permet d'évaluer le prix de vente réaliste de votre logement en tenant compte de son état, de sa localisation et du marché actuel.
Mais une estimation reste une estimation : c'est la concrétisation de la vente qui permet de connaître le montant réellement disponible, après remboursement éventuel du crédit existant et prise en compte des frais.
Cette visibilité financière vous permet de rechercher votre futur logement avec davantage de sérénité.
Négocier plus facilement votre futur achat
Lorsque votre maison est déjà vendue ou que votre vente est suffisamment sécurisée, vous disposez d'arguments solides pour rassurer le vendeur du bien que vous souhaitez acquérir.
Votre situation financière est plus claire et votre projet présente potentiellement moins d'incertitudes.
Cela peut représenter un avantage lors d'une négociation, particulièrement lorsque plusieurs acheteurs convoitent le même bien.
Acheter avant de vendre : quels sont les risques ?
Acheter d'abord permet de saisir une opportunité immobilière sans attendre la vente de son logement actuel.
Mais cette solution nécessite une préparation financière rigoureuse.
En effet, plusieurs difficultés peuvent apparaître :
- Un budget incertain : votre maison actuelle pourrait se vendre moins cher que prévu.
- Deux financements à gérer : selon votre situation, vous pourriez devoir supporter temporairement plusieurs charges immobilières.
- Une pression sur la vente : si le financement du nouvel achat dépend de la vente de l'ancien logement, vous pourriez être tenté d'accepter une offre moins intéressante pour respecter les délais.
Cela ne signifie pas qu'acheter avant de vendre soit une mauvaise stratégie. Tout dépend de votre situation financière, de votre capacité d'emprunt et des caractéristiques du marché immobilier local.
La situation du marché immobilier à Liège en 2026 est également un élément à prendre en compte pour anticiper les délais de vente et adapter votre stratégie.
Crédit pont et transfert de jouissance différé : deux solutions à connaître
Heureusement, il existe des solutions pour faciliter la transition entre deux logements.
Le crédit pont pour financer temporairement votre achat
Le crédit pont est une solution de financement bancaire qui peut permettre d'acheter un nouveau logement avant d'avoir vendu l'ancien.
Il repose sur la valeur attendue du bien à vendre et permet, sous certaines conditions, de disposer temporairement de fonds pour réaliser le nouvel achat.
Attention toutefois : sa durée, son coût et ses conditions dépendent de l'établissement bancaire et de votre situation financière.
Il est donc indispensable de consulter votre banque avant de vous engager.
Le transfert de jouissance différé pour rester dans votre maison après la vente
Une autre solution, particulièrement intéressante, consiste à négocier un transfert de jouissance différé.
Concrètement, vous vendez votre maison, mais vous convenez avec l'acheteur de pouvoir continuer à l'occuper pendant une période déterminée après la signature de l'acte.
Cette période peut parfois atteindre plusieurs mois, selon l'accord conclu entre les parties.
Vous bénéficiez ainsi de davantage de temps pour organiser votre déménagement et finaliser l'achat de votre futur logement.
Ce type d'accord se négocie au cas par cas avec l'acheteur. La durée, les éventuelles indemnités, les conditions d'occupation et les conséquences fiscales doivent être examinées avec le notaire avant toute signature.
Un exemple concret à Romsée : vendre tout en prenant le temps de déménager
Chez Jules Immo, nous avons notamment accompagné une situation de vente en cascade à Romsée, impliquant plusieurs transactions immobilières liées entre elles.
Pour permettre aux propriétaires de réaliser leur nouveau projet dans de bonnes conditions, un transfert de jouissance différé d'un an a été négocié, sans paiement de loyer pendant cette période.
Cette organisation a permis de faciliter la transition entre les différents logements, tout en tenant compte des besoins des parties concernées.
Ce type de situation montre qu'une vente immobilière ne se limite pas à trouver un acheteur. Il faut également savoir négocier les bonnes conditions et coordonner les étapes du projet.
Comment choisir la meilleure stratégie pour votre situation ?
Avant de décider de vendre ou d'acheter en premier, prenez le temps d'analyser quatre éléments essentiels :
- La valeur réelle de votre bien actuel : combien pouvez-vous raisonnablement espérer obtenir ?
- Votre capacité de financement : pouvez-vous acheter sans avoir finalisé votre vente ?
- Le marché immobilier local : votre bien est-il susceptible de se vendre rapidement ?
- Vos contraintes personnelles : déménagement, enfants, disponibilité du futur logement ou délais bancaires.
Avant de vous lancer, découvrez également nos conseils pour bien préparer votre vente immobilière et anticiper les questions des futurs acheteurs.
Il n'existe pas de solution universelle. La meilleure stratégie est celle qui protège votre situation financière tout en vous permettant de réaliser votre projet.
Jules Immo vous accompagne de la première estimation jusqu'à votre nouvel achat
Vendre pour acheter un autre logement représente souvent une étape importante, aussi bien financièrement qu'émotionnellement.
Chez Jules Immo, notre rôle ne consiste pas uniquement à commercialiser votre maison. Nous vous aidons à anticiper les étapes, définir une stratégie de vente adaptée et coordonner les différents intervenants, notamment les notaires et les organismes bancaires.
Notre connaissance du marché immobilier à Fléron, Romsée, Soumagne, Chaudfontaine et dans le Grand Liège nous permet de vous conseiller en fonction de votre situation et des réalités locales.
Vous pouvez également découvrir notre accompagnement pour vendre votre propriété et les différentes étapes de notre méthode.
Vous envisagez de vendre votre maison pour en acheter une autre ?
Commencez par une estimation professionnelle pour prendre vos décisions sur des bases solides.